



Thẩm định dự án EB-5 vùng nông thôn: Đánh giá rủi ro & bảo vệ dòng vốn
Đạo luật RIA 2022 giúp dự án EB-5 vùng nông thôn bứt phá nhờ ưu tiên xử lý hồ sơ và 20% visa dành riêng. Tuy nhiên, tốc độ di trú chỉ thực sự có ý nghĩa khi dự án vận hành an toàn. Để bảo vệ mục tiêu lấy Thẻ xanh vĩnh viễn và hoàn vốn đầu tư, việc thẩm định dự án EB-5 vùng nông thôn là bước đi bắt buộc. Dưới đây là 8 tiêu chí kiểm tra cốt lõi từ các chuyên gia di trú hàng đầu.
Thẩm định dự án EB-5 vùng nông thôn: Đánh giá rủi ro & bảo vệ dòng vốn
1. Xác minh phân loại “Vùng nông thôn” (Rural) theo chuẩn pháp lý
Khái niệm “vùng nông thôn” trong chương trình EB-5 không phải là một thuật ngữ tiếp thị, mà là một quy định pháp lý nghiêm ngặt theo luật RIA. Để đạt tiêu chuẩn vùng nông thôn và hưởng mức đầu tư ưu đãi 800.000 USD (thay vì 1.050.000 USD), dự án bắt buộc phải đáp ứng hai điều kiện địa lý cùng lúc:
- Vị trí nằm ngoài các Khu vực Thống kê Đô thị (Metropolitan Statistical Area – MSA) do Văn phòng Quản lý và Ngân sách Mỹ (OMB) ấn định.
- Nằm ngoài biên giới của bất kỳ thành phố hoặc thị trấn nào có dân số từ 20.000 người trở lên.
Lưu ý: Yêu cầu Trung tâm Vùng (Regional Center) cung cấp hồ sơ minh chứng vị trí địa lý, bao gồm dữ liệu điều tra dân số (Census data) và bản đồ ranh giới chính thức. Việc xác minh đúng phân loại giúp bảo đảm vị trí của bạn trong hàng ngạch visa dành riêng.
2. Rà soát năng lực và lịch sử tuân thủ của Trung tâm Vùng
Chất lượng của Trung tâm Vùng bảo trợ dự án quyết định trực tiếp đến mức độ an toàn pháp lý cho hồ sơ của bạn. Theo luật RIA, các Trung tâm Vùng phải tuân thủ cơ chế kiểm toán và báo cáo hằng năm nghiêm ngặt từ USCIS.
Nhà đầu tư nên đặt các câu hỏi đối thoại trực tiếp:
- Trung tâm Vùng đã hoạt động bao lâu và đã bảo trợ thành công bao nhiêu dự án?
- Tỷ lệ chấp thuận đơn I-526E (Đơn xin định cư của nhà đầu tư) và đơn I-829 (Đơn xóa bỏ điều kiện Thẻ xanh) là bao nhiêu?
- Lịch sử hoàn trả vốn cho các nhà đầu tư trước đây có đúng hạn hay không?
- Trung tâm Vùng đã từng trải qua đợt kiểm toán của USCIS chưa và có vi phạm tuân thủ nào không?
3. Kiểm tra tình trạng Đơn I-956F của dự án
Theo quy trình mới, Trung tâm Vùng phải nộp mẫu đơn I-956F (Đơn phê duyệt dự án) cho USCIS trước khi bất kỳ nhà đầu tư nào có thể nộp đơn I-526E cá nhân.
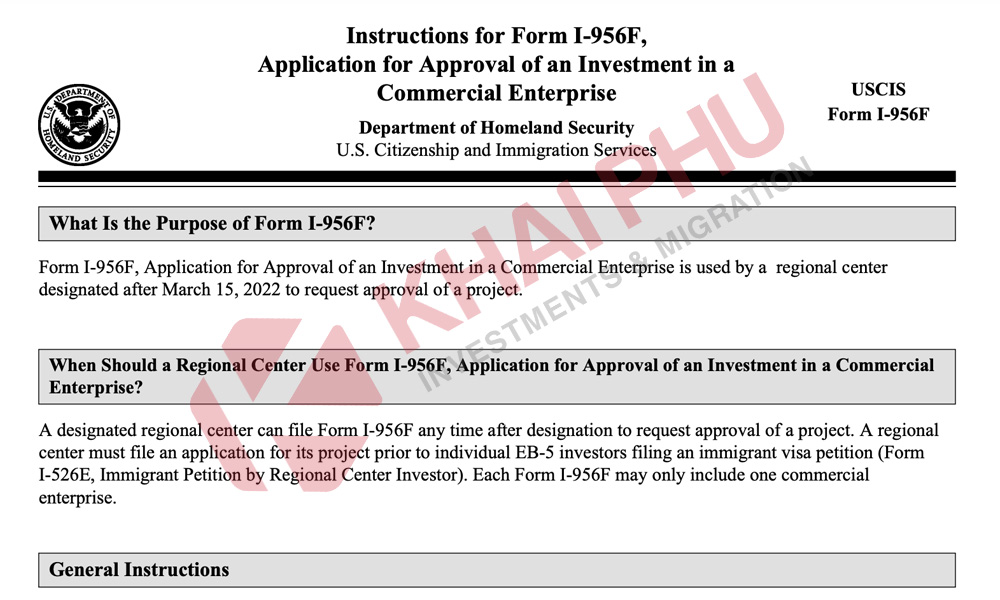
Kiểm tra tình trạng Đơn I-956F của dự án
- Trường hợp I-956F đang chờ duyệt (Pending): Luật cho phép nhà đầu tư nộp đơn I-526E song song. Tuy nhiên, USCIS sẽ không đưa ra quyết định cuối cùng cho đơn I-526E nếu I-956F chưa được phê duyệt. Nếu I-956F bị bác bỏ, toàn bộ đơn I-526E ăn theo dự án đó cũng sẽ bị bác bỏ.
- Trường hợp I-956F đã phê duyệt (Approved): Rủi ro di trú ban đầu của dự án giảm xuống đáng kể vì USCIS đã chấp thuận phương án kinh doanh và mô hình tính toán việc làm.
Lưu ý: Yêu cầu biên nhận chính thức (Receipt Notice) của Mẫu I-956F từ USCIS và xác minh xem dự án có nhận được Yêu cầu bổ sung bằng chứng (RFE) nào không.
4. Phân tích mô hình tạo việc làm
Mục tiêu cốt lõi để nhận Thẻ xanh vĩnh viễn là mỗi suất đầu tư EB-5 phải tạo ra tối thiểu 10 việc làm toàn thời gian cho lao động Mỹ. Đối với các dự án qua Trung tâm Vùng, việc làm được tính bao gồm: Việc làm trực tiếp, gián tiếp và thặng dư (induced jobs) thông qua các mô hình kinh tế.
Tiêu chí đánh giá độ an toàn:
- Tỷ lệ việc làm thặng dư (Job Buffer): Một dự án an toàn nên có biên độ thặng dư việc làm từ 20% đến 50% so với mức tối thiểu của USCIS. Mức thặng dư này giúp bảo vệ nhà đầu tư nếu chi phí thực tế hoặc hoạt động vận hành bị sụt giảm.
- Nguồn gốc việc làm: Ưu tiên các dự án mà lượng việc làm tạo ra phần lớn đến từ chi phí xây dựng (Construction spending) thay vì doanh thu vận hành tương lai (Operational revenue), vì việc làm từ xây dựng dễ dự báo và nghiệm thu thực tế hơn.
5. Mổ xẻ cấu trúc nguồn vốn (Capital Stack) và kế hoạch hoàn trả
Cấu trúc nguồn vốn thể hiện thứ tự ưu tiên thanh toán và mức độ rủi ro tài chính của vốn EB-5.
Mổ xẻ cấu trúc nguồn vốn (Capital Stack) và kế hoạch hoàn trả
Các yếu tố tài chính cần làm rõ:
- Vị trí của vốn EB-5: Vốn EB-5 đóng vai trò là khoản vay thế chấp ưu tiên (Senior Secured Loan), vay thứ cấp (Mezzanine), hay vốn góp cổ phần (Equity)?
- Tài sản thế chấp (Collateral): Dòng vốn EB-5 được đảm bảo bằng tài sản cụ thể nào (Bất động sản, quyền sử dụng đất, hay cổ phần công ty)?
- Tỷ lệ vốn chủ sở hữu (Developer Equity): Chủ đầu tư (Developer) có tự bỏ vốn mặt thực tế vào dự án không? Mức vốn chủ sở hữu càng cao (từ 20% – 30% trở lên) thể hiện mức độ cam kết và trách nhiệm tài chính càng lớn.
- Chiến lược thoái vốn (Exit Strategy): Kế hoạch hoàn trả tiền cho nhà đầu tư khi hết thời hạn vay là gì (Tái cấp vốn từ ngân hàng, bán tài sản, hay từ dòng tiền vận hành)?
Có thể bạn quan tâm: Dự án EB5 rural Wildair Steamboat Springs
6. Đánh giá năng lực phát triển của Chủ đầu tư
Trung tâm Vùng quản lý cấu trúc di trú, nhưng Chủ đầu tư mới là bên trực tiếp thi công và vận hành dự án thành công.
Nhà đầu tư nên xem xét:
- Chủ đầu tư đã từng hoàn tất bao nhiêu dự án có quy mô tương tự trong quá khứ?
- Họ có tiền sử nợ xấu, tranh chấp pháp lý hoặc chậm tiến độ nghiêm trọng không?
- Mức độ khả thi của thị trường địa phương đối với sản phẩm mà dự án cung cấp (ví dụ: khu nghỉ dưỡng, nhà ở thương mại, cơ sở hạ tầng).
7. Theo dõi tiến độ xây dựng và cơ chế giải ngân an toàn
Một dự án đã hoàn thành pháp lý lý thuyết nhưng đứng yên trên thực địa vẫn mang lại rủi ro lớn.
- Tình trạng giấy phép: Kiểm tra xem dự án đã có đầy đủ giấy phép xây dựng (Building permits) và phê duyệt quy hoạch địa phương chưa.
- Tiến độ thi công: Ưu tiên những dự án đã khởi công hoặc đã thu xếp đủ nguồn vốn tài trợ chính (ngân hàng) trước khi gọi vốn EB-5.
- Cơ chế phong tỏa (Escrow Account): Vốn EB-5 của bạn sẽ được giữ trong tài khoản phong tỏa và giải ngân như thế nào? Dự án có điều khoản hoàn trả tiền (Refunding clause) nếu đơn I-526E cá nhân bị từ chối không?
8. Đồng hành cùng Luật sư Di trú
Sai lầm lớn nhất của nhiều nhà đầu tư là phụ thuộc hoàn toàn vào tài liệu tiếp thị hoặc đội ngũ tư vấn đại lý của chính dự án.
Khai Phú vinh dự nhận giải thưởng “Best Immigration Agent in the World” tại Hoa Kỳ
Nguyên tắc vàng: Luôn thuê Luật sư di trú có kinh nghiệm người không nhận hoa hồng từ dự án để kiểm tra toàn bộ hồ sơ pháp lý, Hợp đồng bảo trợ (PPM), Hợp đồng góp vốn (Limited Partnership Agreement), và đánh giá khả năng giải trình nguồn tiền (Source of Funds) của cá nhân bạn.
9. Câu hỏi thường gặp (Q&A) khi thẩm định dự án EB-5 vùng nông thôn
Để giúp nhà đầu tư làm rõ các thắc mắc cốt lõi và củng cố độ an toàn trước khi đưa ra quyết định, dưới đây là giải đáp cho những câu hỏi quan trọng nhất:
Tại sao dự án EB-5 vùng nông thôn lại được ưu tiên xét duyệt nhanh hơn?
- Trả lời: Theo Đạo luật Liêm chính và Cải cách EB-5 2022 (RIA), Quốc hội Mỹ dành riêng 20% tổng lượng hạn ngạch visa EB-5 hằng năm (Visa Set-asides) cho các dự án thuộc khu vực nông thôn. Do lượng hồ sơ nộp vào nhóm này chưa bị tồn đọng (backlog) như các danh mục thông thường và được USCIS ưu tiên xử lý (Priority Processing), thời gian xét duyệt đơn I-526E được rút ngắn đáng kể từ vài năm xuống còn khoảng 6 – 12 tháng.
Nếu dự án bị đình trệ hoặc không tạo đủ 10 việc làm, tôi có bị mất Thẻ xanh không?
- Trả lời: Có. Điều kiện bắt buộc để chuyển từ Thẻ xanh 2 năm sang Thẻ xanh vĩnh viễn (đơn I-829) là khoản đầu tư phải tạo ra đủ 10 việc làm hợp pháp. Nếu dự án thất bại trong việc tạo đủ số lượng việc làm này, hồ sơ di trú của bạn sẽ bị ảnh hưởng trực tiếp. Đó là lý do trong quy trình thẩm định, bạn cần chọn các dự án có thặng dư việc làm (Job Buffer) từ 20% – 50% và số việc làm được tạo ra phần lớn từ chi phí xây dựng thực tế thay vì doanh thu dự phóng.
Nếu dự án bị đình trệ hoặc không tạo đủ 10 việc làm, tôi có bị mất Thẻ xanh không?
Vốn EB-5 của tôi có được đảm bảo hoàn trả 100% không?
- Trả lời: Theo quy định của USCIS, tất cả các khoản đầu tư EB-5 bắt buộc phải chịu rủi ro tài chính (At-risk requirement), nghĩa là không Trung tâm Vùng hay Chủ đầu tư nào được phép cam kết hoàn vốn 100% bằng hợp đồng cứng. Tuy nhiên, rủi ro này có thể giảm thiểu tối đa thông qua cấu trúc vốn (Capital Stack) minh bạch: chọn dự án mà vốn EB-5 giữ vị trí nợ ưu tiên có tài sản thế chấp (Senior Secured Loan), có tỷ lệ vốn chủ sở hữu của Developer cao và chiến lược thoái vốn (Exit Strategy) khả thi.
Đơn I-956F chưa được phê duyệt thì tôi có nên xuống tiền đầu tư không?
- Trả lời: Luật RIA cho phép nhà đầu tư nộp đơn I-526E cá nhân ngay khi dự án nhận được Giấy biên nhận (Receipt Notice) cho đơn I-956F. Việc chọn dự án đang chờ duyệt I-956F giúp bạn “giữ chỗ” trong hàng ngạch visa ưu tiên nhanh hơn. Tuy nhiên, để đảm bảo an toàn, bạn phải kiểm tra kỹ điều khoản hợp đồng: Ensure dự án có cam kết Hoàn trả vốn 100% (Refunding Clause) trong trường hợp đơn I-956F của dự án bị USCIS từ chối.
Làm thế nào để đảm bảo Luật sư di trú hoàn toàn khách quan khi tư vấn cho tôi?
- Trả lời: Một luật sư độc lập tiêu chuẩn sẽ thỏa thuận chi phí tư vấn trực tiếp với bạn và cam kết bằng văn bản không nhận bất kỳ khoản hoa hồng (Finders fee/Referral fee) nào từ Trung tâm Vùng hoặc Chủ đầu tư. Điều này đảm bảo mọi đánh giá rủi ro pháp lý đối với dự án đều dựa trên lợi ích tối thượng của gia đình bạn.
Vì sao chọn Khai Phú?
CHỌN ĐỒNG HÀNH CÙNG KHAI PHÚ – HIỆN THỰC HÓA GIẤC MƠ DI TRÚ
Khai Phú Investments & Migration có hơn 16 năm kinh nghiệm trong lĩnh vực Đầu tư di trú, hỗ trợ hơn 1.500 gia đình định cư thành công tại các quốc gia Mỹ, Úc, Châu Âu, Canada và khu vực Caribbean. Khai Phú hiện hợp tác với các Tập đoàn và Hãng luật toàn cầu có hơn 45 năm kinh nghiệm. Đội ngũ nhân viên tận tâm, chuyên nghiệp. Khai Phú sẽ là người bạn đồng hành cùng quý Anh/Chị hiện thực hóa giấc mơ định cư.
Kết luận
Dự án EB-5 vùng nông thôn mang lại cơ hội lấy Thẻ xanh Mỹ nhanh chóng nhờ các chính sách ưu tiên của luật RIA. Tuy nhiên, tốc độ không thể thay thế cho sự an toàn. Hãy biến quy trình thẩm định (Due Diligence) thành một tấm lá chắn bảo vệ tương lai định cư của gia đình và nguồn tài sản tích lũy của bạn bằng cách tiếp cận dự án dưới góc nhìn của một nhà đầu tư tài chính chuyên nghiệp.


