



Bảo hiểm y tế khi định cư Mỹ: Giải pháp bảo vệ tài chính toàn diện
Nước Mỹ sở hữu nền y học tiên tiến nhất thế giới, nhưng đi kèm với đó là chi phí y tế thuộc hàng đắt đỏ nhất hành tinh. Đối với người mới nhập cư, việc hiểu và sở hữu một gói bảo hiểm y tế khi định cư Mỹ không chỉ là yêu cầu pháp lý trong một số trường hợp, mà còn là “phao cứu sinh” ngăn chặn rủi ro phá sản chỉ sau một lần nhập viện. Bài viết này sẽ giúp bạn giải mã hệ thống y tế phức tạp của Hoa Kỳ và lựa chọn được giải pháp tối ưu cho gia đình mình.
Bảo hiểm y tế khi định cư Mỹ: Giải pháp bảo vệ tài chính toàn diện
1. Tại sao bảo hiểm y tế khi định cư Mỹ là ưu tiên hàng đầu?
Tại Việt Nam, chúng ta có thể quen với việc tự chi trả viện phí, nhưng tại Mỹ, đây là một sai lầm tốn kém. Một ngày nằm viện tại Mỹ có thể tốn từ $5.000$ đến $10.000$ USD. Một ca phẫu thuật đơn giản có thể lên tới hàng chục nghìn đô la.
Sở hữu bảo hiểm y tế mang lại 3 lợi ích cốt lõi:
- Chi trả chi phí y tế: Bảo hiểm sẽ gánh vác phần lớn hóa đơn khám chữa bệnh, thuốc men và cấp cứu.
- Tiếp cận dịch vụ chất lượng: Các gói bảo hiểm giúp bạn dễ dàng đặt lịch hẹn với các bác sĩ giỏi trong mạng lưới (In-network).
- Phòng ngừa bệnh tật: Hầu hết các gói bảo hiểm hiện nay đều miễn phí các dịch vụ kiểm tra sức khỏe tổng quát định kỳ và tiêm chủng.
2. Các thuật ngữ “sống còn” cần nắm rõ
Trước khi chọn mua bất kỳ gói bảo hiểm nào, bạn phải hiểu các thuật ngữ cơ bản sau để không bị “ngợp” trước các hợp đồng bảo hiểm:
Các thuật ngữ “sống còn” cần nắm rõ
- Premium (Phí bảo hiểm): Số tiền bạn đóng hàng tháng để duy trì bảo hiểm.
- Deductible (Mức khấu trừ): Số tiền bạn phải tự chi trả trước khi công ty bảo hiểm bắt đầu thanh toán.
- Co-pay (Đồng thanh toán): Số tiền cố định bạn trả cho mỗi lần khám (ví dụ 20 USD/lần).
- Co-insurance (Đồng bảo hiểm): Tỷ lệ phần trăm chi phí bạn phải trả sau khi đã đạt mức khấu trừ (ví dụ bảo hiểm trả 80%, bạn trả 20%).
- Out-of-pocket Limit (Mức chi trả tối đa): Tổng số tiền tối đa bạn phải trả trong một năm. Sau khi chạm mức này, bảo hiểm sẽ trả 100% chi phí còn lại.
3. Các loại hình bảo hiểm y tế phổ biến tại Hoa Kỳ
Tùy vào tình trạng cư trú, độ tuổi và thu nhập, bạn có thể thuộc một trong các nhóm sau:
3.1. Bảo hiểm do người sử dụng lao động cung cấp (Employer-Sponsored)
Đây là hình thức phổ biến nhất. Nếu bạn định cư theo diện lao động EB-3 hoặc làm việc cho các công ty lớn, công ty thường sẽ chi trả một phần lớn phí bảo hiểm (Premium) cho bạn và gia đình. Đây thường là những gói bảo hiểm có quyền lợi tốt nhất.
Bảo hiểm do người sử dụng lao động cung cấp (Employer-Sponsored)
3.2. Bảo hiểm Chính phủ (Government-Funded)
Dành cho các đối tượng ưu tiên như người cao tuổi, người thu nhập thấp hoặc trẻ em.
- Medicare: Dành cho người từ 65 tuổi trở lên hoặc người khuyết tật. Lưu ý rằng người mới định cư thường phải sống tại Mỹ ít nhất 5 năm mới đủ điều kiện tham gia Medicare miễn phí (Phần A).
- Medicaid: Dành cho cá nhân và gia đình có thu nhập thấp dưới mức quy định của bang. Mỗi bang sẽ có tiêu chuẩn xét duyệt Medicaid khác nhau.
- CHIP (Children’s Health Insurance Program): Chương trình bảo hiểm y tế dành riêng cho trẻ em trong các gia đình có thu nhập không quá thấp nhưng cũng không đủ để mua bảo hiểm tư nhân.
3.3. Bảo hiểm trên thị trường ACA (Obamacare)
Nếu không có bảo hiểm qua công ty và không đủ điều kiện hưởng bảo hiểm Chính phủ, bạn sẽ mua qua Thị trường bảo hiểm y tế (Health Insurance Marketplace). Các gói này được phân loại theo các “cấp độ kim loại” để người dùng dễ lựa chọn:

Bảo hiểm trên thị trường ACA (Obamacare)
| Cấp độ | Bảo hiểm chi trả | Bạn chi trả | Phù hợp với |
| Bronze (Đồng) | 60% | 40% | Người trẻ, ít đi khám, muốn phí hàng tháng thấp. |
| Silver (Bạc) | 70% | 30% | Mức trung bình, thường có trợ giá từ chính phủ. |
| Gold (Vàng) | 80% | 20% | Người cần chăm sóc y tế thường xuyên. |
| Platinum (Bạch kim) | 90% | 10% | Phí hàng tháng cao nhưng chi phí mỗi lần khám rất thấp. |
4. Bảo hiểm y tế cho người mới định cư (Thẻ xanh dưới 5 năm)
Đây là nhóm đối tượng gặp nhiều khó khăn nhất. Thông thường, bạn sẽ không đủ điều kiện hưởng Medicare ngay lập tức. Các lựa chọn cho bạn bao gồm:

Bảo hiểm y tế cho người mới định cư (Thẻ xanh dưới 5 năm)
- Mua bảo hiểm ngắn hạn (Short-term plans): Dành cho vài tháng đầu tiên khi mới đặt chân đến Mỹ.
- Mua qua Marketplace: Ngay khi có Thẻ xanh Mỹ và số An sinh xã hội (SSN), bạn có thể đăng ký mua bảo hiểm ACA trong thời hạn đăng ký đặc biệt (Special Enrollment Period).
- Bảo hiểm tư nhân dành cho khách du lịch/định cư: Một số hãng cung cấp các gói đặc thù cho người mới đến trong thời gian chờ đợi các giấy tờ chính thức.
5. Kinh nghiệm lựa chọn gói bảo hiểm tối ưu
Đừng chỉ nhìn vào mức phí rẻ nhất hàng tháng. Hãy cân nhắc các yếu tố sau:
- Mạng lưới bác sĩ (Network): Hãy chọn gói mà bệnh viện hoặc bác sĩ gần nhà bạn nằm trong danh sách “In-network”. Nếu đi khám “Out-of-network”, chi phí sẽ cực kỳ cao.
- Nhu cầu thuốc men: Nếu bạn có bệnh nền cần uống thuốc định kỳ, hãy kiểm tra xem danh mục thuốc (Formulary) của gói bảo hiểm đó có hỗ trợ loại thuốc bạn cần không.
- HMO vs PPO: * HMO: Thường rẻ hơn nhưng bắt buộc bạn phải có bác sĩ gia đình và cần giấy chuyển tuyến (referral) để gặp bác sĩ chuyên khoa.
- PPO: Linh hoạt hơn, bạn có thể gặp bất kỳ bác sĩ nào trong mạng lưới mà không cần giấy chuyển tuyến, nhưng phí sẽ cao hơn.
6. Những lưu ý quan trọng để không mất tiền oan
Những lưu ý quan trọng để không mất tiền oan
- Thời hạn đăng ký (Open Enrollment): Thông thường chỉ diễn ra từ tháng 11 đến tháng 1 năm sau. Nếu bỏ lỡ, bạn phải chờ đến năm sau trừ khi có các sự kiện đặc biệt (như mới kết hôn, mới sinh con, mới chuyển bang).
- Khám định kỳ (Preventive Care): Hãy tận dụng tối đa các buổi khám miễn phí này để tầm soát bệnh sớm.
- Sử dụng dịch vụ khẩn cấp đúng cách: Chỉ vào phòng cấp cứu (Emergency Room – ER) khi thực sự nguy cấp. Với các bệnh nhẹ, hãy đến Urgent Care để tiết kiệm hàng nghìn đô la.
Tại sao lựa chọn Khai Phú?
CHỌN ĐỒNG HÀNH CÙNG KHAI PHÚ – HIỆN THỰC HÓA GIẤC MƠ DI TRÚ
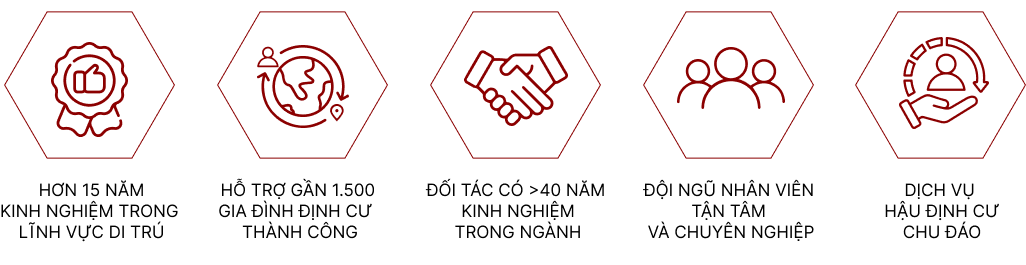
Khai Phú Investments & Migration có hơn 15 năm kinh nghiệm trong lĩnh vực Đầu tư di trú, hỗ trợ hơn 1.500 gia đình định cư thành công tại các quốc gia Mỹ, Úc, Châu Âu, Canada và khu vực Caribbean. Khai Phú hiện hợp tác với các Tập đoàn và Hãng luật toàn cầu có hơn 45 năm kinh nghiệm. Đội ngũ nhân viên tận tâm, chuyên nghiệp. Khai Phú sẽ là người bạn đồng hành cùng quý Anh/Chị hiện thực hóa giấc mơ định cư.
Kết luận
Tìm hiểu về bảo hiểm y tế khi định cư Mỹ là một phần không thể thiếu trong hành trình xây dựng cuộc sống mới tại xứ sở cờ hoa. Mỗi gia đình sẽ có một nhu cầu và điều kiện kinh tế khác nhau, do đó không có gói bảo hiểm “tốt nhất”, chỉ có gói bảo hiểm “phù hợp nhất”.
Sự chuẩn bị kỹ lưỡng về kiến thức bảo hiểm sẽ giúp bạn và gia đình vững tâm hơn, tập trung vào việc phát triển sự nghiệp và hòa nhập cộng đồng mà không phải lo lắng về những hóa đơn y tế “trên trời”.


